Le long combat de SOS Pare-Brise devant les tribunaux
Retour sur la bataille judiciaire de SOS Pare-Brise. L’avocat du réseau de réparation de vitrage non agréé retrace son expérience de la "guerre du pare-brise", analyse les pratiques contestées de certains assureurs et avance une piste pour mieux encadrer les litiges liés aux "conditions économiques locales".
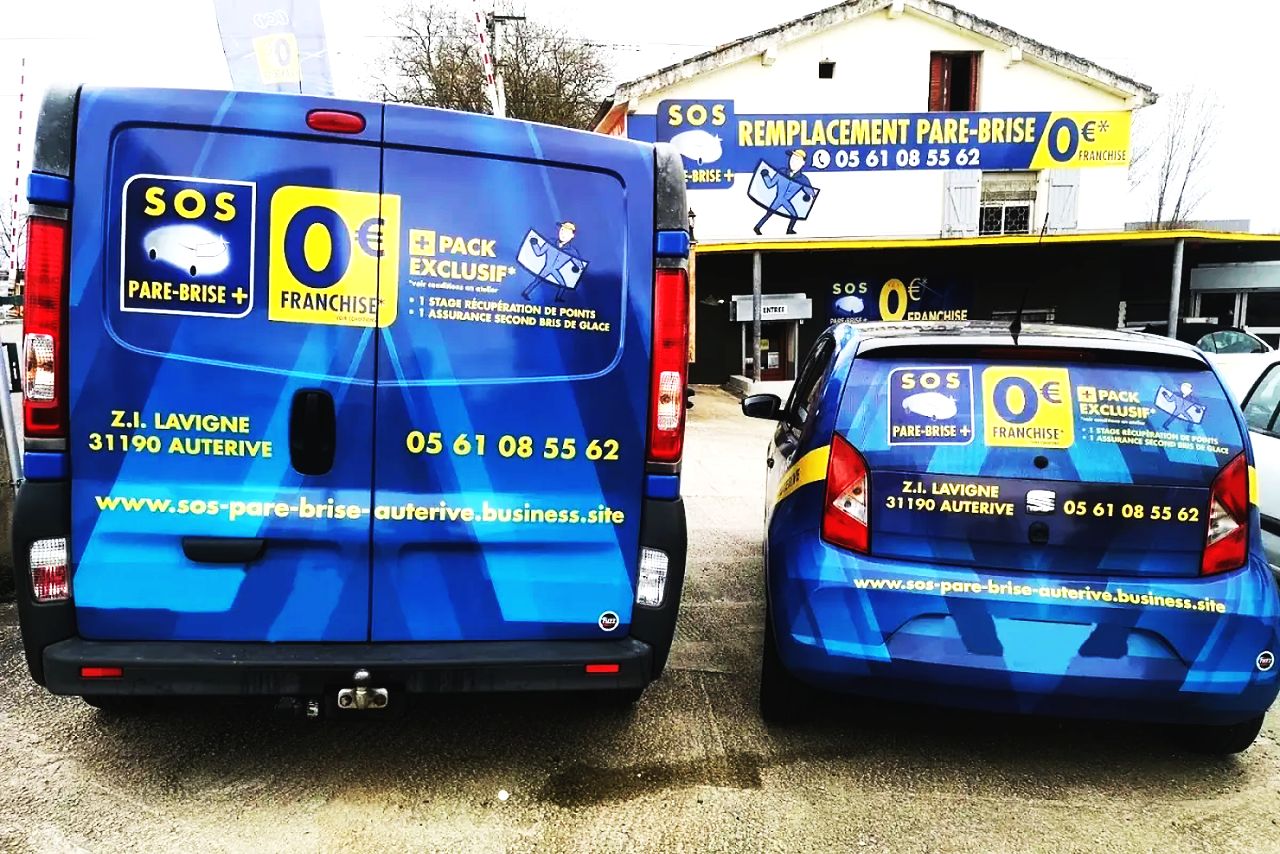
Structuré en 2014, à partir d'une entreprise fondée en 1991, SOS Pare-Brise a été entraîné dans le conflit opposant assureurs et réparateurs de vitrage non agréés. ©SOS Pare-Brise
Les réparateurs de vitrage non agréés victimes de la "guerre du pare-brise" devraient trouver de nombreuses similitudes entre leur histoire et celle de SOS Pare-Brise, en conflit avec certains assureurs.
Minorations tarifaires, contestations autour de la cession de créance, remise en cause du libre choix du réparateur ou encore recours à des rapports d’expertise unilatéraux : les contentieux retracés par Louis Thévenot, avocat du réseau, font écho à de nombreux témoignages recueillis dans la profession.
Après avoir présenté le recours systématique de SOS Pare-Brise à l’expertise indépendante, le J2R revient cette fois sur l’historique de ces différends, réglés au fil des années soit devant les tribunaux, soit par voie d’accords.
Le point de départ du conflit
Créé en 1991 par Jacques Jean, rejoint depuis par ses enfants Christelle et Christophe, SOS Pare-Brise compte aujourd’hui plus d’une centaine de centres en France métropolitaine et outre-mer. Le réseau, dont le siège est installé à Fenouillet, près de Toulouse (31), s’est notamment distingué dès 2000 en proposant le remboursement de la franchise à ses clients.
À l’origine, les centres SOS Pare-Brise étaient agréés par les compagnies d’assurance. Mais en 2014, lors du lancement de sa licence de marque, Jacques Jean choisit de développer son réseau sans accords avec les assureurs. Une décision qui marque, selon son avocat, le début d’une série de litiges avec certains d’entre eux.
Louis Thévenot distingue quatre grandes étapes dans ces contentieux. Selon lui, les pratiques contestées ont d’abord eu pour effet de compliquer la gestion et l’activité du réparateur non agréé, avant d’évoluer progressivement vers ce qu’il considère comme une ingérence croissante dans le fonctionnement de l’entreprise.
Dérives autour de la cession de créance
Jusqu’au début des années 2020, les principaux contentieux ont porté sur la cession de créance. Promu notamment par la FFC puis par Mobilians, à l’époque encore CNPA, ce dispositif permet à l’automobiliste de céder au réparateur sa créance d’indemnisation afin que celui-ci soit directement réglé par l’assureur.
Dans les faits, ce mécanisme a longtemps donné lieu à des contestations. "Le réparateur qui s’était fait céder la créance d’indemnité voyait fréquemment la compagnie refuser de le régler directement, au motif que le contrat n’aurait pas prévu ce mode de règlement", rappelle Louis Thévenot. L’indemnité était alors versée à l’assuré, obligeant le professionnel à récupérer ensuite le montant de la réparation, avec à la clé des délais et des démarches supplémentaires.
L’avocat souligne toutefois que la cession de créance repose aujourd’hui sur un cadre juridique clairement établi. Ce mécanisme, ancien dans son principe, est encadré à la fois par le code civil, notamment les articles 1321, 1322 et 1324, et par le code des assurances, avec l’article L. 211-5-1 issu de la loi du 17 mars 2014.
La jurisprudence est également venue conforter ce principe. En 2023, la cour d’appel de Rouen a ainsi estimé que "constitue une restriction injustifiée toute pratique qui l’entrave, y compris le refus d’honorer une telle cession". Plusieurs décisions ont depuis donné raison aux réparateurs qui défendaient ce mode de règlement face aux assureurs qui le contestaient.
Déclaration avant intervention
Dans un deuxième temps, certains assureurs ont imposé que le sinistre soit déclaré avant toute intervention, afin de pouvoir constater la réalité du dommage avant d’en indemniser les frais. Une exigence qui a ajouté une nouvelle contrainte pour les réparateurs non agréés.
Pour y répondre, SOS Pare-Brise a mis en place un mandat signé par l’assuré dès la prise de rendez-vous. "Nous avons mis en place un mandat, signé par l’assuré au moment de la prise de rendez-vous, autorisant le réparateur à déclarer le sinistre en son nom et pour son compte, avant toute intervention", explique Louis Thévenot.
Concrètement, la déclaration est transmise à l’assureur par le réparateur avant le début des travaux, mais elle émane juridiquement de l’assuré. Les conditions générales des compagnies concernées étant ainsi respectées, "l’objection était close", résume l’avocat.
Limites de l’expertise mandatée par l’assureur
Depuis 2023, le conflit s’est déplacé sur le terrain du chiffrage, avec la multiplication des abattements d’expertise – une période qui coïncide, rappelle Louis Thévenot, avec le rachat de Mondial Parebrise par la Macif.
Dans cette troisième phase, certains assureurs mandatent systématiquement des experts afin de revoir à la baisse les factures des réparateurs non agréés. Selon l’avocat, les montants sont régulièrement amputés de 30 % à 40 %, une proportion également évoquée par d’autres réseaux. Les justifications avancées reposent notamment sur les "conditions économiques locales" ou sur le recours à des pièces dites de qualité équivalente.
Louis Thévenot relativise toutefois la portée de ces expertises commandées unilatéralement par les assureurs. "Le rapport diligenté à la demande d’un seul n’est pas irrecevable. Sa force, en revanche, est mesurée", rappelle-t-il. En droit, un juge ne peut en effet fonder exclusivement sa décision sur une expertise non judiciaire réalisée à la demande d’une seule partie. "Un rapport rendu à la demande de l’assureur ne fixe donc pas la mesure du dommage. Il fournit une pièce, qui se discute", résume l’avocat.
Il pointe aussi les conditions dans lesquelles certaines de ces évaluations sont réalisées. "Je lis régulièrement des évaluations portant la mention “vu sur pièces”, parfois “véhicule non vu”, rendues sans que le réparateur n’ait été appelé ni même informé", indique-t-il. Une pratique qu’il juge difficilement compatible avec le principe du contradictoire et avec la jurisprudence en la matière.
Enfin, sans le citer directement, l’avocat souligne aussi les liens capitalistiques existant entre certains grands cabinets d’expertise automobile et plusieurs compagnies d’assurance, un élément qui, selon lui, mérite d’être pris en compte dans l’appréciation de l’indépendance de ces expertises.
Mystérieuses "conditions économiques locales"
Louis Thévenot conteste également le recours aux "conditions économiques locales", un critère qui, selon lui, ne repose sur "aucun texte, aucune méthode publiée, aucun référentiel accessible". À ses yeux, leur invocation devrait au minimum préciser le périmètre retenu, les établissements comparés et l’origine des relevés utilisés. Or, affirme-t-il, ces éléments ne sont jamais communiqués par les assureurs ni par les experts automobiles.
Pour étayer ses réserves, l’avocat explique avoir réuni et comparé 13 rapports établis par un même cabinet d’expertise dans une même zone de chalandise, à Toulouse. Il s’est concentré sur deux postes indépendants du modèle de véhicule : le taux horaire et le prix d’un kit de collage standard. Résultat, selon ses relevés : le taux horaire retenu varie de 65 à 80 euros HT, tandis que le kit de collage est valorisé entre 35,50 et 76,80 euros. Des écarts qui, souligne-t-il, fluctuent selon l’assureur ayant mandaté l’expert.
Louis Thévenot remet enfin en cause l’argument consistant à opposer aux réparateurs non agréés l’usage de pièces de qualité équivalente. Il rappelle que certains réparateurs agréés revendiquent eux-mêmes leur utilisation. Surtout, ces vitrages proviennent majoritairement des mêmes fabricants, notamment Saint-Gobain Sekurit ou Pilkington, que ceux montés dans les réseaux agréés. Ils répondent à l’homologation R43 de la Commission économique pour l’Europe des Nations unies ; seule l’absence du logo constructeur les distingue, une problématique bien connue dans l’univers de la pièce de rechange automobile.
Argument retournable
Louis Thévenot souligne que les devis de vitrage sont couramment établis sous iGlace, outil numérique édité par Sidexa, dont le capital est partagé entre grands assureurs. Hors taux horaire de main-d'œuvre, le réparateur n'a donc pas de prise sur les tarifs. Cela n'empêche pas certains assureurs d'imposer un rabais sur les prix de pièces, d'accessoires et de certaines opérations (comme le recalibrage des Adas). Aussi, "contester un chiffrage issu d'un référentiel que l'on contribue à définir n'est pas interdit, mais cela oblige à dire en quoi ce référentiel serait faux sur le point discuté".
Comme nous l'avons vu, l'ensemble de ces problématiques a donc poussé SOS Pare-Brise à mandater systématiquement un expert. Le premier retour d'expérience, pointe certains assureurs continuant de refuser les paiements complets même sur ces dossiers sécurisés – prochaine bataille judiciaire du réseau.
L'avocat y entrevoit déjà des réserves émises par ces assurances, qui devraient vraisemblablement dénoncer la partialité de l'expertise mandatée par le réparateur. Un argument qui pourrait aisément se retourner contre leurs propres rapports d'expertises reposant sur les "conditions économiques locales".
Refuser l'amalgame entre fraudeurs et réparateurs non agréés
Pour régler ce litige récurrent, le réseau sollicite des expertises judiciaires, mesures d'instruction pour fixer contradictoirement le coût réel des interventions, conformément à l'article 145 du code de procédure civile. En clair, "une expertise judiciaire produirait une chose, qui manque depuis trois ans : un chiffre établi contradictoirement sur ce que coûte réellement le remplacement d'un pare-brise dans un bassin déterminé".
Cette investigation neutre démontrerait véritablement si les factures des indépendants sont surévaluées. Les professionnels devront en tenir compte. A contrario, si les abattements imposés par les assureurs reposent sur une méthode sans base vérifiable, elle l'établirait aussi.
Comme nombre de professionnels du vitrage, Louis Thévenot refuse l'amalgame entre fraudeurs et réparateurs non agréés. "Des pratiques contestables existent dans la profession, et il serait malhonnête de le taire. Surenchère promotionnelle, prestations facturées sans avoir été exécutées, durées d'intervention gonflées : cela se rencontre, cela se sanctionne, et le droit commun y suffit, affirme-t-il. Le contrôle des coûts poursuit un objectif légitime, puisque c'est la mutualité qui supporte les dérives".
Il ne conteste pas ces faits, mais l'instrumentalisation qui en est tirée. "La preuve du caractère excessif d'une facture incombe à celui qui l'allègue". Une démarche jamais clairement présentée par les experts auto ou leurs mandataires assureurs. CQFD.
Vous devez activer le javacript et la gestion des cookies pour bénéficier de toutes les fonctionnalités.
Sur le même sujet