Les assureurs resserrent leur emprise sur l'après-vente automobile
L'appétit des assureurs pour les activités d'après-vente automobile s'aiguise. Ces dernières années, ils accélèrent leurs investissements pour accroître l'intégration de la chaîne de valeur, contenir leurs coûts et fidéliser les assurés. Mais ils accentuent aussi la pression sur l'indépendance et les marges des réparateurs.
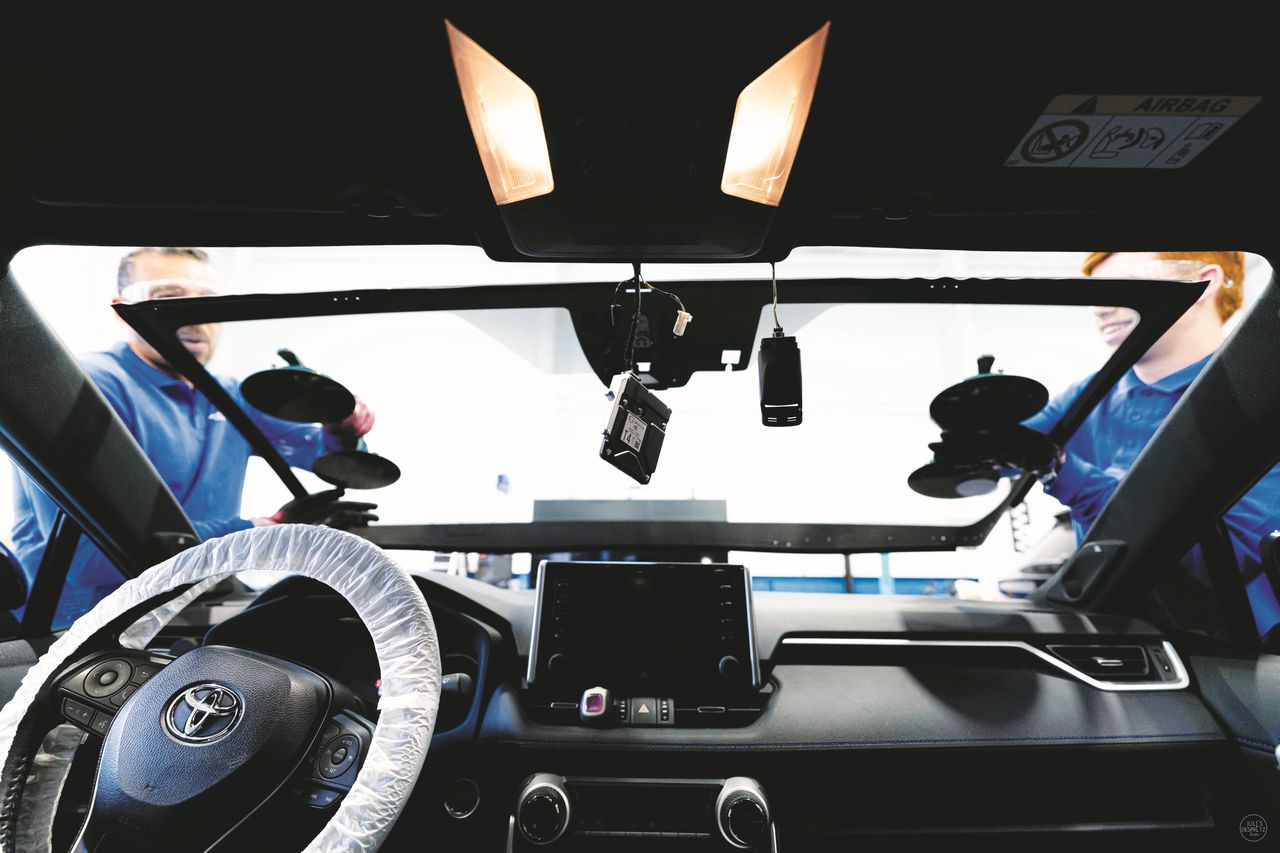
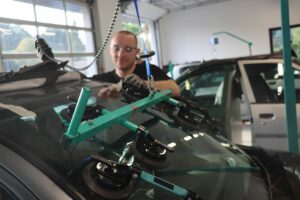
Après le rachat de Mondial Pare-Brise, la prise de participation dans Cosmobilis permet à la Macif d'étendre son influence sur une part croissante de la chaîne de valeur de la mobilité. ©Mondial Pare-Brise
Depuis trois ans, les grandes compagnies d’assurance multiplient rachats et entrées au capital d'entreprises liées à la mobilité. Réseaux de réparation, centres de recyclage, plateformes de pièces ou groupes de distribution : aucun maillon ne semble désormais hors de leur portée.
En carrosserie, les tensions entre assureurs et réparateurs autour des agréments ne sont pas nouvelles. Mais aujourd'hui, les premiers s'insèrent dans l'écosystème à une échelle inédite, en étendant leur influence bien au-delà de la réparation collision. Ils y trouvent de nouveaux centres de profit, mais aussi le moyen de mieux orienter les marchés vers leurs priorités.
"Pour répondre à la demande du sociétaire, on ne segmente plus les affaires entre fournisseur de véhicule, financeur, assureur, assisteur et réparateur. Et cela va encore davantage bouger à l'avenir", affirmait ainsi en février 2023 Jean-Philippe Dogneton, directeur général de la Macif, pour expliquer le rachat de Mondial Parebrise.
Nous voulons mettre les pieds dans le plat dans le domaine du bris de glace, qui a connu une augmentation de la fois pour des raisons objectives (technologies, surfaces vitrées plus grandes) mais aussi moins rationnelles, avec un coût moyen en passant de 550 à 1150 euros d'un réparateur à l'autre.
Fidéliser les assurés
Adaptation à l'évolution des mobilités et maîtrise des dépenses : Jean-Philippe Dogneton résume les deux principales motivations poussant les assureurs à accélérer leurs investissements. Cela, dans un contexte de concurrence entre eux. Cette stratégie vise aussi à mieux répondre aux contraintes auxquelles ils sont confrontés.
Les assureurs doivent notamment renforcer la transparence sur les impacts environnementaux de leurs activités, conformément aux obligations de la réglementation européenne CSRD. Le développement de l'économie circulaire dans l'automobile participe donc à ces évolutions.
Nous voulons mettre les pieds dans le plat dans le domaine du bris de glace, qui a connu une augmentation de 42 %annonce Jean-Philippe Dogneton, directeur général de la Macif
Les compagnies doivent aussi composer avec une plus grande mobilité de leurs assurés. Le taux de résiliation a atteint 14,5 % en 2025, dans un marché où la loi Hamon facilite depuis 2015 la résiliation des contrats après un an. Leur priorité reste donc de proposer le meilleur service possible à un tarif compétitif. "Fidéliser un client existant coûte en moyenne fois 5 à 7 fois moins cher que d'en attirer un nouveau", rappelle Christophe Bazin, secrétaire général de la branche Mobilité de la FFC.
Maîtriser les coûts
Ancien salarié de Nobilas, plateforme de gestion de sinistres adossée à Axa et depuis rebaptisée Prefikar, il se souvient de son expérience du côté des assureurs : "À l'époque, nous voulions savoir, dès le 1er janvier combien allaient nous coûter les réparations réalisées chez les carrossiers. La négociation des conditions tarifaires liées aux agréments constituait un moyen de maîtriser ces dépenses. Mais il était ensuite possible de les réduire davantage, notamment avec l'aide des experts en automobile."
Les mutuelles reposent sur des principes de solidarité et reversent de l'argent à leurs sociétaires. Mais en réalité, elles aussi préfèrent racheter des sociétésajoute Christophe Bazin, secrétaire général de la branche Mobilité de la FFC
Aujourd'hui, Christophe Bazin accuse les assureurs de s'immiscer toujours davantage dans l'activité des réparateurs. De l'autre côté, les responsables des compagnies s'accordent pourtant sur la nécessité pour les carrossiers de dégager des marges acceptables. Mais sur le terrain, la pression exercée sur ces mêmes marges ne faiblit toujours pas.
"Assureurs et mutualistes suivent théoriquement des modèles différents. Les compagnies d'assurance sont des entreprises capitalistiques répondant une logique financière tandis que les mutuelles reposent sur des principes de solidarité et reversent de l'argent à leurs sociétaires. Mais en réalité, elles aussi préfèrent racheter des sociétés", note Christophe Bazin.
Une stratégie d'acquisition qui s'accentue
L'intervention des assureurs dans l'univers de la réparation collision n'est pas nouvelle. Covéa a participé à la création du techno-centre du Cesvi dès 1997. Allianz a pris 15 % du capital du gestionnaire de sinistres Caps Auto en 2013. La même année, Axa est entré au capital de Nobilas, fondé en 2002, avant d'en prendre entièrement le contrôle en 2019. Prefikar s'est ensuite diversifié dans la fourniture de pièces et produits de carrosserie avec la plateforme Alpha Scale, et a également ouvert sa première carrosserie en propre, la Garagerie 91 dans l'Essonne, en 2021.
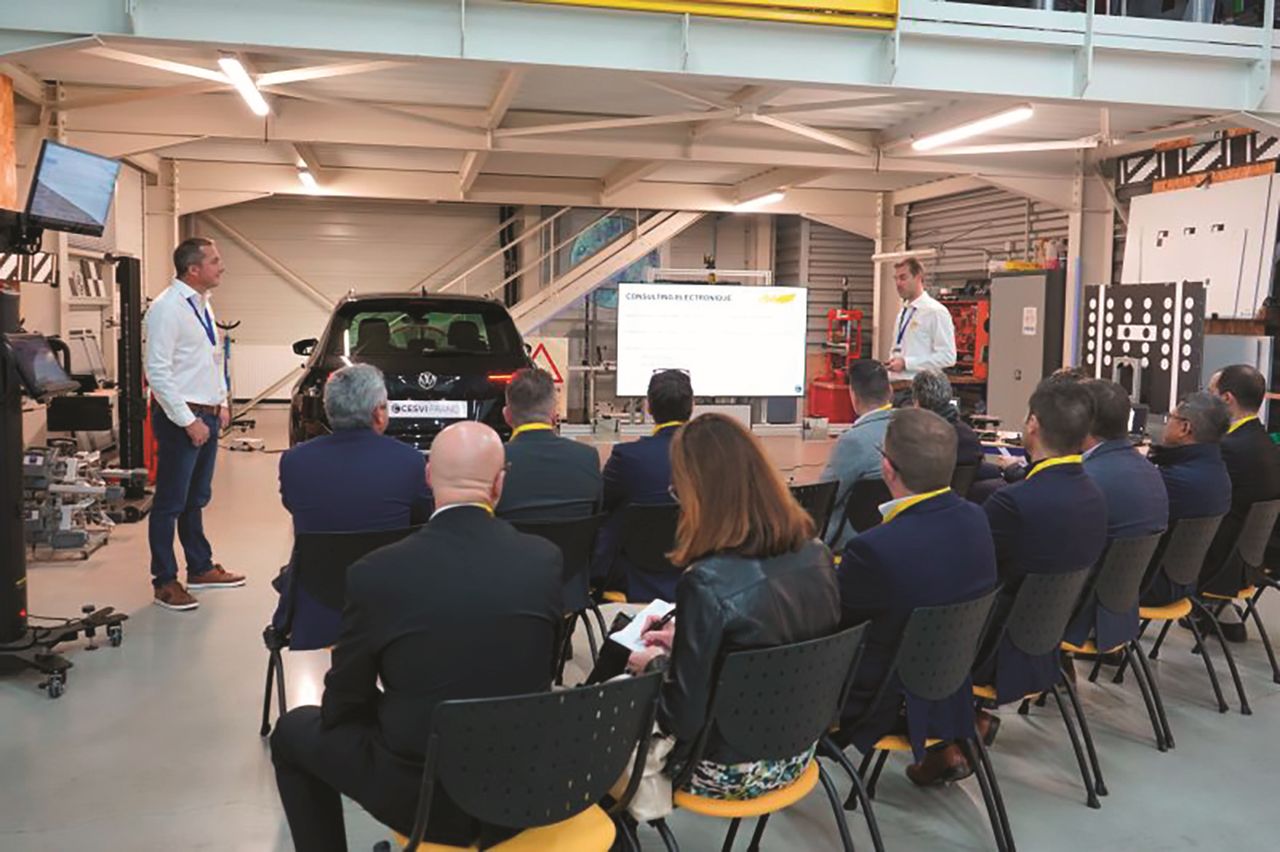
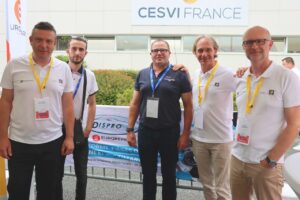
Une session de formation au technocentre du Cesvi. Piloté par Covéa, ce site est également un centre de recherche consacré aux techniques de réparation des véhicules les plus récents. ©Cesvi
De son côté, la Macif affiche un intérêt ancien pour un cadre élargi de l'écosystème automobile. Elle a soutenu des entreprises spécialisées dans la conduite autonome, avec le Movin'On Lab de Michelin en 2018, dans l'autopartage avec GoMore en 2017 ou dans le véhicule d'occasion avec Carizy.com, aux côtés de la Matmut, en 2016.
Son rachat de Mondial Pare-Brise semble toutefois avoir marqué l'accélération générale des investissements assurantiels dans la filière. En novembre 2025, la mutuelle a ainsi engagé 50 millions d'euros dans Cosmobilis. Une alliance stratégique notamment orientée vers la vente de véhicules.
Dans l'écosystème de la réparation, l'été 2025 a aussi été marqué par l'acquisition par le Crédit Mutuel de SC 70-25, deux centres VHU à Besançon (25) et Brevilliers (70) disposant d'ateliers mécanique et carrosserie. Cette opération a suivi l'inauguration de sa Station Mobilités à Mulhouse (68). Un site où les assurés déposent leur véhicule sinistré, dont la réparation est chiffrée par des experts sur place, avant d'être proposée en ligne aux carrossiers partenaires. Il comprend aussi un atelier de réparation bris de glace.
Mais depuis l'ouverture du dispositif, le Crédit Mutuel ne communique plus sur ses résultats. Cependant, un réparateur local affirme : "La Station Mobilités marche très fort. En termes de services pour ses clients, c'est top. En revanche, ils tirent les prix vers le bas, et les carrossiers les plus rapides s'arrachent les chantiers les plus intéressants économiquement."
Priorité à la pièce de réemploi
En octobre 2025, le groupe Covéa est entré au capital d'Aniel Marketplace, rebaptisée depuis Carrossity. "Ce mouvement ambitieux nous permet de sécuriser et d'assurer l'indépendance de la filière des VHU et de la distribution de pièces issues de l'économie circulaire. Nous rapprochons l'offre et la demande de Piec entre nos VHU agréés et nos carrossiers partenaires", explique David Thévenot, responsable du pôle réseaux auto de Covéa. Cette opération doit favoriser le réemploi des composants provenant de véhicules techniquement ou économiquement irréparables.
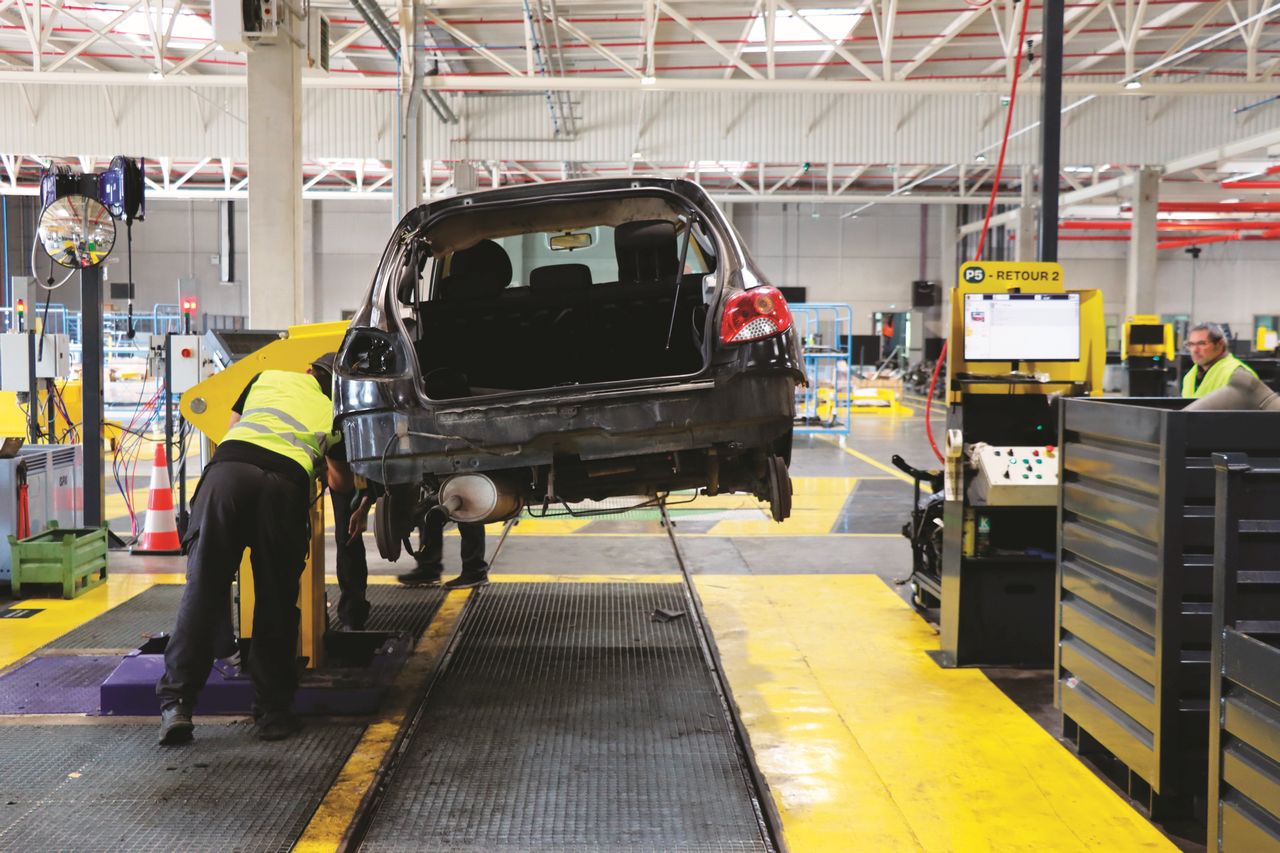
Pour les assureurs automobiles, la structuration des centres de recyclage et du marché de la pièce de réemploi est devenue stratégique. Elle leur permet de réduire le coût des réparations et leur empreinte environnementale, parfois au prix d’une pression supplémentaire sur les marges des carrossiers. ©J2R/NG
Mais la gestion de ces gisements est un sujet de désaccord entre assureurs favorables à leur mutualisation et ceux souhaitant réserver les pièces les plus recherchées à leurs ateliers agréés.
"Ces derniers s'accordent avec des centres VHU pour réserver pendant 15 à 30 jours certaines pièces issues des véhicules les plus récents de leurs assurés, observe Johan Renaud, président de GPA. C'est un excellent moyen de fidéliser leurs réseaux de réparateurs, mais aussi une occasion de nouer de solides partenariats autour de l'économie circulaire et d'apporter des preuves concrètes de leurs engagements RSE."
Cette maîtrise croissante des approvisionnements n'est pas anodine sur le marché. En orientant prioritairement les pièces disponibles vers leurs réseaux, les assureurs réduisent les coûts et accélèrent les réparations. Mais ils compliquent aussi l'accès des ateliers indépendants (ne bénéficiant pas de ces accords) aux références les plus recherchées.
Réparation en propre
Cette stratégie d'intégration des assurances ne s'arrête toutefois plus aux approvisionnements. Elles ciblent maintenant aussi les ateliers. Prefikar a franchi une nouvelle étape en novembre 2025 en rachetant à l'enseigne Fix Auto trois carrosseries (à Chaumont, Dijon et Nancy). Ces acquisitions esquissent un réseau d'ateliers autour de la Garagerie 91. Parallèlement, sa centrale d'achats Alpha Scale a inauguré un site logistique à Lens (62) en mai 2026. Une implantation renforçant son offre de pièces de carrosserie alternatives, pour abaisser les coûts de réparation et mieux approvisionner ses réparateurs partenaires.
L'intégration de PDR Team nous apporte une grande sécurité en nous évitant d'être tributaires des stratégies d'autres prestatairessouligne Sylvain Lagasse, responsable du pôle support opérationnel à la gestion automobile d'Allianz
Dernier mouvement en date : Solvd, filiale d'Allianz, a engagé le rachat de PDR Team, spécialiste européen du dégrêlage, exploitant aussi le réseau de 11 carrosseries Carreoss. L'opération permet à l'assureur de contrôler une plus grande part du parcours client, depuis la déclaration du sinistre jusqu'à la remise en état du véhicule.
"L'intégration de PDR Team nous apporte une grande sécurité en nous évitant d'être tributaires des stratégies d'autres prestataires, alors que les acteurs du dégrêlage et de la réparation se concentrent, explique Sylvain Lagasse, responsable du pôle support opérationnel à la gestion automobile d'Allianz. Cette acquisition revêt une double dimension. ll s'agit d'un projet financier, mais aussi industriel, sans lequel elle n'aurait pas été menée." Allianz gagne ainsi un avantage concurrentiel en dégrêlage, activité dont les besoins progressent avec l'augmentation des épisodes climatiques violents.
Le rapport de force s'intensifie
Ces investissements consolident la position des assureurs et renforcent leur poids face aux réparateurs. Les organisations professionnelles redoutent désormais de voir les tensions observées dans le vitrage s'étendre à l'ensemble de la carrosserie, au détriment de la qualité et de la sécurité des réparations. Certains carrossiers non agréés subissent déjà des contestations de leurs tarifs publics dans le cadre de litiges liés à la cession de créance.
"Dans ma région, je vois même des donneurs d'ordre casser les prix en mettant en concurrence anciens et nouveaux agréés de leur propre réseau", témoigne un carrossier.
Ces mouvements semblent encore loin d'être achevés. Le passé montre néanmoins que les incursions des assureurs dans des activités voisines ne s'inscrivent pas toujours dans la durée. Ainsi, la GMF avait investi dans son propre réseau de carrosseries (Carex) au début des années 1990. Après plusieurs années de difficultés (déficit annuel de 15 % de son chiffre d'affaires), elle a cédé ses cinq derniers ateliers au groupe Albax en 2003.
Cependant, les manœuvres actuelles des assureurs changent de dimension. Les entreprises qu'ils contrôlent ou soutiennent occupent des positions beaucoup plus importantes en vitrage, carrosserie, recyclage et distribution de pièces. Cette recomposition oblige les réparateurs à s'adapter pour défendre leur viabilité économique sans sacrifier la qualité ni la sécurité de leurs interventions.
---------------------------------------------------------
Malgré les tensions, des assureurs financièrement solides
En 2025, l'assurance automobile a généré 30,2 milliards d'euros de cotisations, selon France Assureurs. Alors qu'elle représente 37,8 % de l'ensemble des couvertures de biens et de responsabilité, cette branche afficherait toutefois un déficit technique de 1,2 %. Cela pourrait encourager les compagnies à poursuivre la hausse de leurs tarifs.
Le prix moyen des contrats a atteint 511 euros, soit une progression de +7,5 % par rapport à 2024, après une hausse de +7,3 % l'année précédente. Les assureurs expliquent notamment cette inflation par l'augmentation du coût des sinistres automobiles. Celui-ci aurait progressé de 3,4 % pour les véhicules légers, malgré une baisse de 2,6 % de leur fréquence. Cependant, le bilan 2025 du podium des assureurs automobiles montre que leurs activités globales restent largement bénéficiaires.
Covéa a renoué avec une forte rentabilité. Pour un chiffre d'affaires de 17,4 milliards d'euros en France, le groupe a dégagé un résultat net de 1,74 milliard d'euros, en hausse de +47 %. Axa a généré 31 milliards d'euros de chiffre d'affaires pour un bénéfice de 2,21 milliards, en progression de +7 %. La Macif a, quant à elle, enregistré un chiffre d'affaires de 7,824 milliards d'euros et un résultat net de 185,5 millions, en hausse de +4 %. Assureurs et groupes mutualistes disposent donc de moyens importants pour poursuivre leurs investissements et peser davantage sur l'organisation de l'après-vente automobile.
Vous devez activer le javacript et la gestion des cookies pour bénéficier de toutes les fonctionnalités.
Sur le même sujet