Batteries : un marché en pleine recomposition
Environ six millions de batteries sont vendues chaque année sur le marché de la rechange. Derrière cette stabilité apparente, le secteur se transforme en profondeur, avec la progression des technologies AGM et EFB. Ce qui oblige distributeurs comme réparateurs à adapter leurs pratiques.
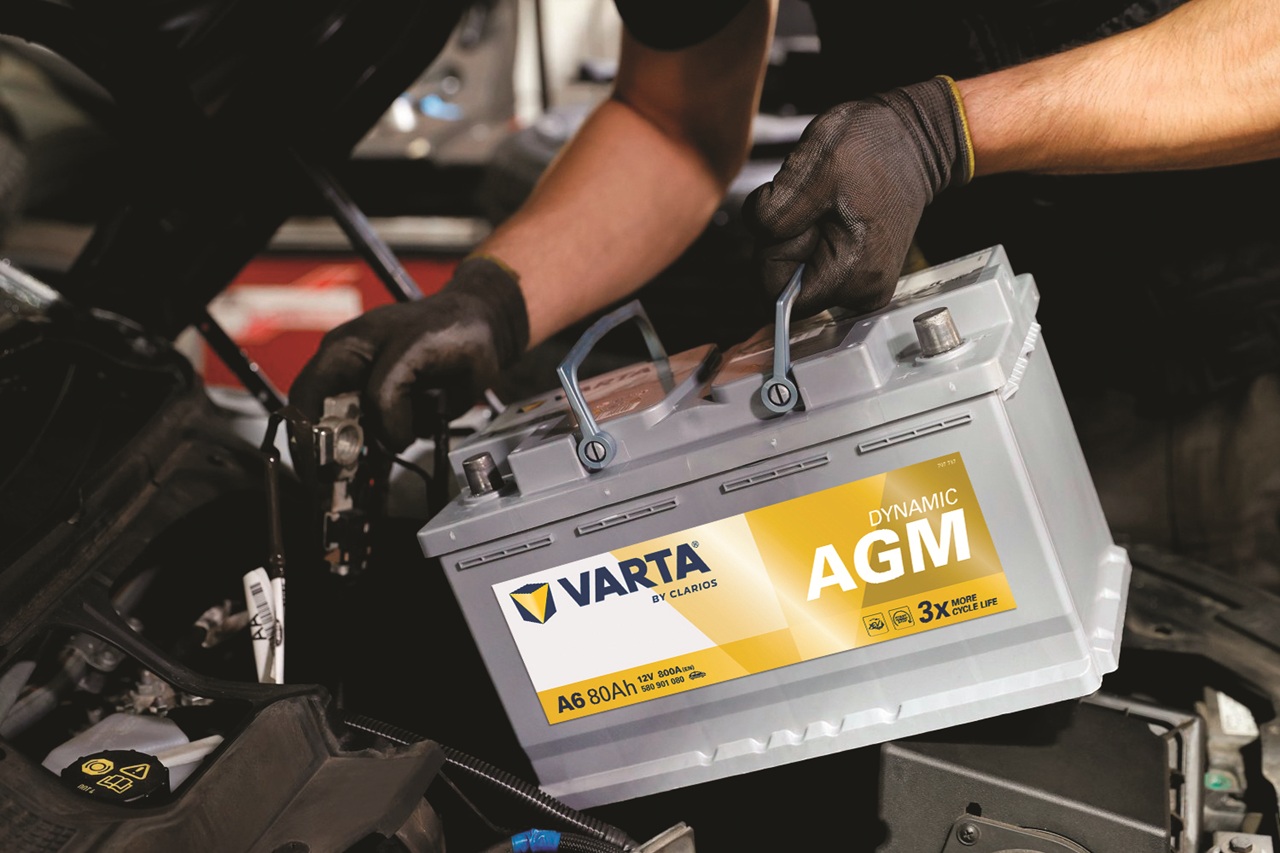
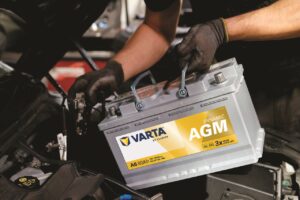
Stable en volume, le marché de la batterie se transforme sous l’effet de la multiplication des références et de la montée en puissance des technologies AGM et EFB. ©Clarios/Varta Automotive
À première vue, le marché de la batterie semble avancer sans à-coups. "Il reste globalement stable en volume", confirme Jonathan Muthig, responsable grands comptes chez AZ Energy. Un constat partagé par Sébastien Mallard, directeur commercial de Steco Power, qui évalue à environ six millions le nombre de batteries vendues chaque année sur le marché de la rechange. Cette apparente continuité masque toutefois une transformation plus profonde. "Le marché évolue fortement avec la multiplication des références et le renforcement des exigences du parc", résume Jonathan Muthig.
Au-delà des volumes, c’est la batterie elle-même qui change de nature. Longtemps cantonnée à sa fonction de démarrage, elle occupe désormais une place centrale dans l’alimentation d’équipements toujours plus nombreux. Cette évolution accompagne celle du parc automobile. Si les motorisations thermiques restent largement majoritaires, elles embarquent davantage de systèmes électroniques, de systèmes avancés d’aide à la conduite (Adas) et de fonctions de récupération d’énergie au freinage.
Parallèlement, les modèles hybrides et électriques poursuivent leur progression. Selon les projections de Steco Power, un véhicule neuf vendu sur trois en 2026 devrait être hybride ou électrique. Une même batterie ne peut donc plus répondre à tous les usages : chaque technologie doit satisfaire des besoins énergétiques précis, qui varient selon l’architecture et les équipements du véhicule.
AGM et EFB grignotent le terrain du SLI
La diffusion du start-stop constitue l’un des principaux moteurs de cette transformation. "Cette progression s’explique avant tout par l’évolution du parc automobile, dans lequel la part des véhicules équipés du start-stop ne cesse d’augmenter", analyse Vincent Hego, directeur général de Veloris France, anciennement Ecobat Battery. En multipliant les phases d’arrêt et de redémarrage du moteur, ce système sollicite davantage la batterie, qui doit supporter un nombre plus élevé de cycles de charge et de décharge.
Pour répondre à ces contraintes, les constructeurs ont progressivement eu recours à des batteries plus endurantes. Les modèles SLI demeurent majoritaires, mais ils cèdent du terrain aux technologies AGM (Absorbent Glass Mat) et EFB (Enhanced Flooded Battery), conçues pour résister à des usages cycliques plus soutenus. Cette évolution se traduit déjà dans les ventes. "La croissance des batteries AGM a atteint 12 % en 2025. Le marché se compose encore d’environ 70 % de batteries SLI, contre 30 % de batteries EFB et AGM", précise Sébastien Mallard. Au rythme du renouvellement du parc, plusieurs professionnels interrogés anticipent un rééquilibrage progressif entre ces trois familles à l’horizon 2030.
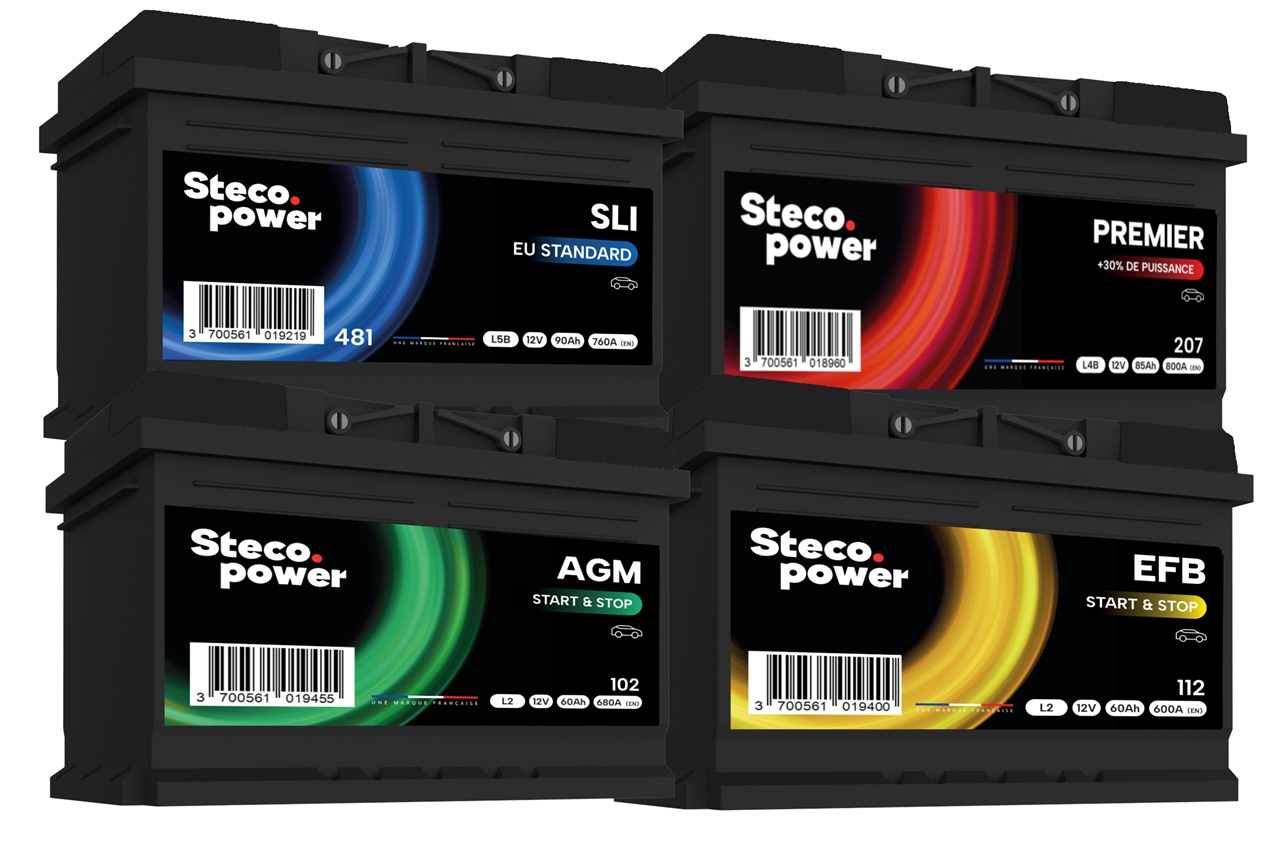
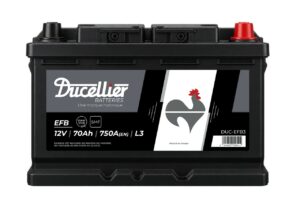
Les batteries SLI restent majoritaires dans le parc, mais les modèles EFB et AGM progressent avec la diffusion du start-stop et l’augmentation des besoins électriques des véhicules. ©Steco Power
Si elles répondent à une même évolution des besoins, les architectures EFB et AGM ne couvrent pas exactement les mêmes usages. Les batteries EFB équipent principalement les véhicules dotés d’un système start-stop conventionnel. Plus performantes, les AGM sont destinées aux modèles dont les besoins électriques sont les plus importants, notamment ceux intégrant un start-stop avancé, un dispositif de récupération d’énergie au freinage ou de nombreux équipements électroniques.
Cette montée en puissance ne signe pas pour autant la disparition des batteries SLI. Fabricants et distributeurs s’accordent à dire qu’elles conserveront une place importante pendant encore plusieurs années, soutenues notamment par le vieillissement du parc. L’électrification ne fait pas davantage disparaître le besoin en batteries basse tension.
"Contrairement à une idée reçue, l’électrification et l’hybridation ne suppriment pas le besoin en batterie : elles en changent la nature. Une batterie auxiliaire reste indispensable au bon fonctionnement des systèmes électroniques du véhicule", rappelle Jonathan Muthig.
Le test de batterie devient un réflexe d’atelier
La diversification des technologies transforme également le métier des professionnels de la rechange. Le remplacement d’une batterie exige désormais davantage de technicité. Distributeurs et réparateurs doivent identifier la technologie appropriée, respecter les procédures du constructeur et, sur certains véhicules, enregistrer la nouvelle batterie dans le système de gestion d’énergie. Une erreur d’affectation peut entraîner une usure prématurée de l’équipement, voire perturber le fonctionnement de certains systèmes électroniques.
Face à ces nouvelles contraintes, plusieurs acteurs renforcent leur soutien technique. AZ Energy distribue ainsi depuis un an la marque Freebatt sur le marché français. Composée de plus de 180 références, la gamme couvre les principales technologies de batteries. Son déploiement s’appuie sur des formations, des outils numériques et une présence sur le terrain. "L’objectif est que la batterie arrive jusqu’à l’utilisateur final dans les meilleures conditions possibles", affirme Jonathan Muthig.
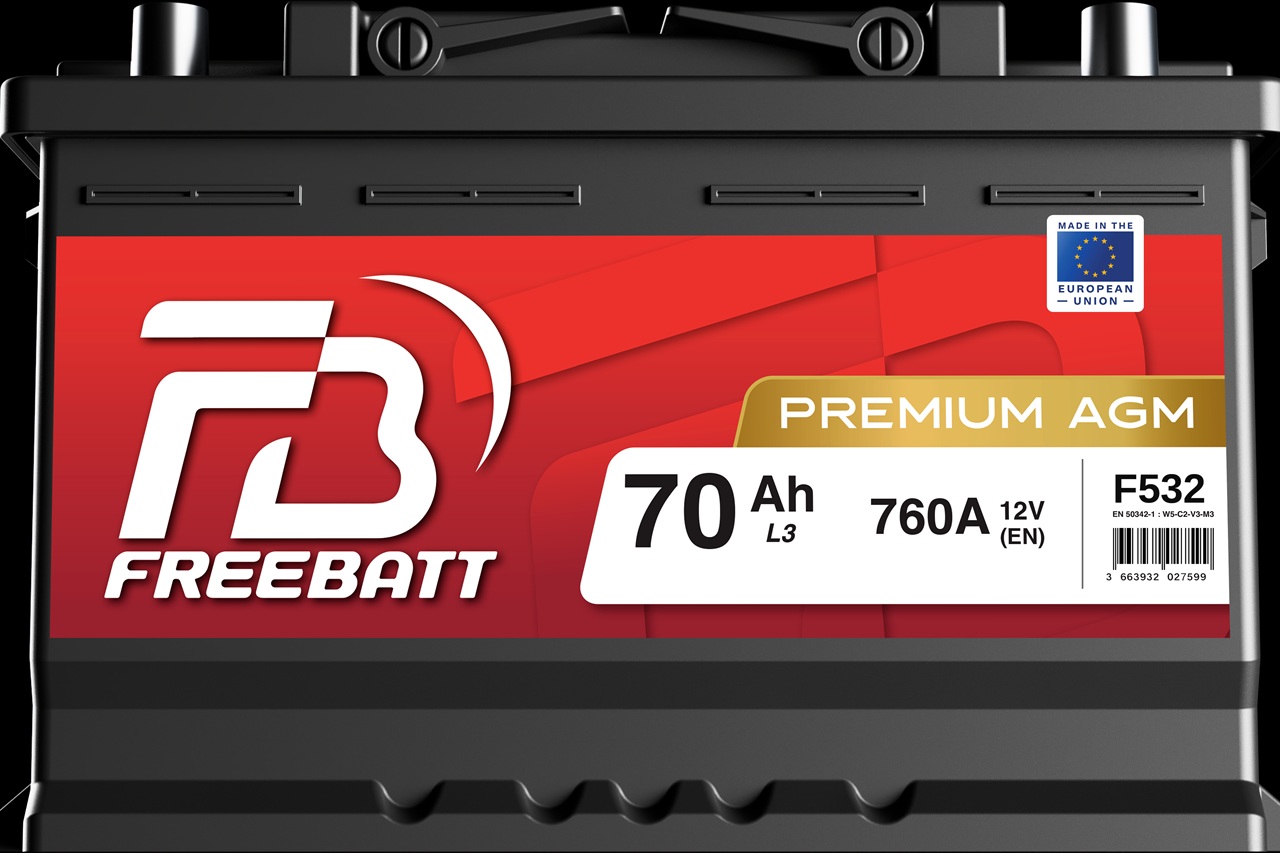
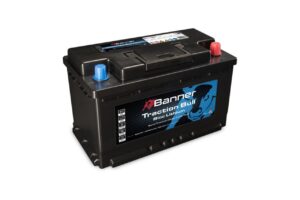
Distribuée en France par AZ Energy, la gamme Freebatt compte plus de 180 références et s’accompagne de formations et d’outils numériques destinés aux professionnels. ©AZ Energy
Cette montée en compétences s’accompagne d’une évolution des pratiques en atelier. Les contrôles de batterie sont plus fréquemment intégrés aux opérations d’entretien, sans attendre la panne.
"Cette dimension de conseil est d’autant plus importante que le marché passe progressivement d’une logique curative à une logique de prévention", souligne Cédric Jorant, directeur général France et Afrique de Clarios.
En permettant de vérifier l’état de charge et l’état de santé de la batterie avant toute défaillance, le diagnostic réduit le risque d’immobilisation du véhicule et aide le réparateur à proposer un remplacement au moment le plus pertinent. Il contribue également à limiter les changements prématurés.
"Il devient essentiel pour les acteurs de la rechange d’acquérir les bons réflexes, de disposer d’outils adaptés et de maîtriser l’interprétation des résultats. Le diagnostic peut alors se transformer en véritable opportunité commerciale", poursuit Cédric Jorant.
Des marges sous pression, des stocks plus complexes
À cette mutation technologique s’ajoutent des contraintes économiques croissantes. Les tensions géopolitiques et la volatilité des marchés de matières premières ont renchéri certains coûts, notamment celui du plomb, qui entre encore dans la composition de la majorité des batteries commercialisées à la rechange. Dans un contexte marqué par les arbitrages budgétaires des ménages, les marques de distributeur gagnent du terrain en proposant un compromis entre qualité, disponibilité et compétitivité tarifaire. "Les MDD représentent aujourd’hui 70 % des volumes de batteries", estime Sébastien Mallard.
La diversification du marché complexifie parallèlement la gestion des stocks. La multiplication des références oblige les distributeurs à élargir leur couverture sans immobiliser des volumes excessifs. La disponibilité devient alors un critère presque aussi décisif que le prix. La batterie étant généralement remplacée dans l’urgence, une référence manquante peut rapidement immobiliser un véhicule et contraindre le réparateur à se tourner vers un autre fournisseur.
Le produit impose également une gestion attentive de sa rotation. Les performances d’une batterie se dégradent pendant son stockage si son niveau de charge n’est pas régulièrement contrôlé. Les distributeurs doivent donc concilier largeur de gamme, disponibilité immédiate et surveillance des références à faible rotation.
Pour répondre à ces contraintes, les opérateurs renforcent leur organisation logistique. Steco Power dispose notamment de trois dépôts dotés de processus automatisés afin d’accélérer la préparation et l’expédition des commandes. De son côté, AZ Energy s’appuie sur deux centres logistiques répartis sur le territoire pour garantir aux réparateurs proximité et rapidité de livraison. "Notre objectif est d’offrir à nos partenaires une disponibilité et une réactivité à la hauteur de leurs attentes", indique Jonathan Muthig.
Le recyclage, enjeu d’approvisionnement
Garantir la disponibilité du produit neuf ne suffit plus. Les fabricants cherchent désormais à maîtriser l’ensemble du cycle de vie de leurs batteries, depuis l’approvisionnement en matières premières jusqu’à la collecte et au recyclage des équipements usagés. Cette stratégie répond à la fois au renforcement du cadre réglementaire, aux attentes environnementales et à la nécessité de sécuriser l’accès à certaines ressources.
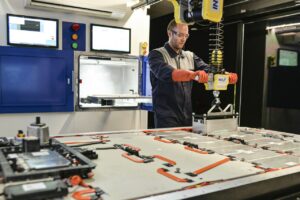
Pour concilier largeur de gamme et livraisons rapides, les distributeurs renforcent leur maillage logistique et automatisent davantage leurs processus. ©Veloris
Depuis le 18 août 2025, le chapitre VIII du règlement européen relatif aux batteries et aux déchets de batteries est applicable. Il renforce la responsabilité élargie des producteurs, qui doivent organiser et financer la gestion des batteries usagées, tout en précisant les obligations de reprise incombant aux distributeurs. L’objectif est double : réduire l’impact environnemental de la filière et favoriser la récupération puis la réincorporation des matières premières.
C’est dans cette logique que Clarios a repris trois sites de recyclage d’Ecobat en Allemagne et en Autriche. "Cette opération nous permet de répondre aux exigences de la réglementation européenne tout en renforçant notre autonomie dans l’approvisionnement de certaines matières premières", explique Cédric Jorant. Pour les fabricants, le recyclage ne constitue donc plus seulement une obligation environnementale : il devient aussi un outil de sécurisation industrielle.
Sur le marché de la rechange automobile, le plomb reste largement majoritaire, en particulier pour les batteries de démarrage et auxiliaires. Mais l’électrification élargit progressivement le champ des technologies utilisées, qu’il s’agisse des batteries de traction, des équipements basse tension ou du stockage stationnaire. Parmi les pistes explorées par les industriels figure notamment le sodium-ion. "L’émergence des batteries au sodium sera l’une des grandes évolutions à venir", estime Vincent Hego.
Une certitude se dessine : le marché ne s’oriente pas vers une technologie unique, mais vers la coexistence de solutions adaptées à des usages distincts. Pour les acteurs de la rechange, l’enjeu ne consistera donc plus seulement à vendre une batterie. Ils devront aussi maîtriser l’identification des technologies, le diagnostic, la gestion des stocks, les procédures de montage et la collecte des produits usagés afin de répondre aux besoins d’un parc automobile toujours plus diversifié.
Vous devez activer le javacript et la gestion des cookies pour bénéficier de toutes les fonctionnalités.
Sur le même sujet