Automobile : le marché de l'après-vente devrait ralentir sa croissance d'ici 2035
Le business de l'après-vente automobile devrait encore progresser au cours de la prochaine décennie mais beaucoup moins rapidement qu'au début des années 2020. Selon Boston Consulting Group, son chiffre d'affaires atteindrait 116 milliards d'euros en 2035, porté davantage par la valeur des interventions que par la hausse des volumes.
Selon BCG, plus d'un tiers du parc automobile européen aura plus de 16 ans en 2035. Ce vieillissement devrait continuer de soutenir l'activité des réparateurs, malgré la progression de l'électrique. ©AdobeStock
Plus de voitures, donc plus de pièces et plus d'entrées atelier. Cette mécanique, qui a longtemps assuré la croissance de l'après-vente automobile, commence à montrer ses limites. Dans une étude publiée en septembre 2026, Boston Consulting Group (BCG) estime que le marché européen ne progressera plus que de 1,7 % par an en moyenne d'ici 2035. Un net ralentissement après les 4,7 % enregistrés entre 2021 et 2025.
À cet horizon, le secteur devrait atteindre 116 milliards d'euros, contre 99 milliards en 2025. Ce périmètre correspond aux ventes de pièces au niveau du commerce de gros, hors main-d'œuvre, en intégrant à la fois la rechange indépendante et les réseaux constructeurs. Autrement dit, le marché continuera bien de grossir en valeur mais sans retrouver la dynamique de ces dernières années.
Le parc âgé amortit le choc
Premier soutien de l'activité : le vieillissement des véhicules. BCG prévoit un parc européen de 343 millions d'unités en 2035, avec une croissance limitée à 0,4 % par an. Surtout, plus d'un véhicule sur trois aurait alors dépassé 16 ans, contre 23 % en 2021. Les prix élevés du neuf incitent, selon le cabinet, davantage d'automobilistes à conserver leur voiture ou à se tourner vers l'occasion.
Mais cet effet favorable sera en partie neutralisé par deux phénomènes. BCG anticipe d'abord une diminution de 0,6 % par an du kilométrage moyen parcouru par véhicule. S'y ajoute la progression de l'électrique. Les modèles à batterie représenteraient 26 % du parc européen en 2035, contre environ 4 % aujourd'hui. Leur entretien courant étant moins important que celui des motorisations thermiques, leur montée en puissance retrancherait à elle seule 0,7 point de croissance annuelle au marché de l'après-vente.
L'impact de l'électrification sur l'activité restera toutefois progressif. À cette échéance, près des trois quarts du parc resteraient encore constitués de véhicules autres que des électriques à batterie. Surtout, ces derniers génèrent des réparations moins fréquentes mais potentiellement plus coûteuses en raison de la sophistication de leurs composants.
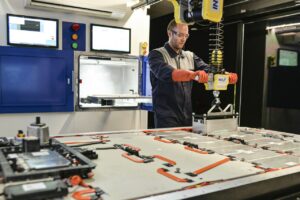
Les systèmes haute tension et la gestion thermique font notamment partie des domaines dans lesquels BCG identifie de nouvelles sources de revenus.
Des interventions moins nombreuses mais plus techniques
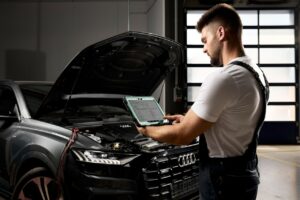
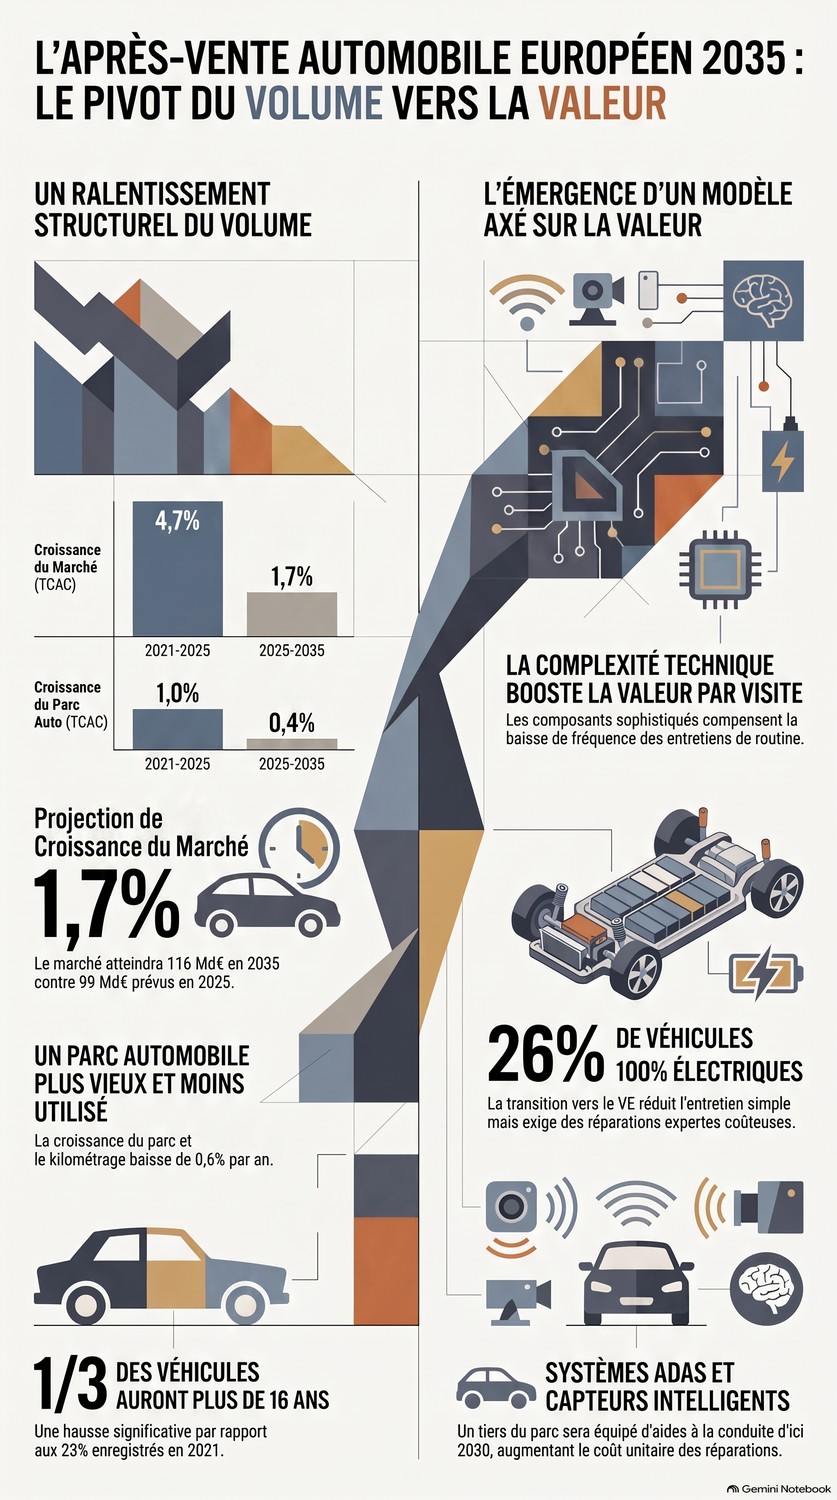 Ce déplacement de la valeur ne se limite pas à l'électrique. La multiplication des capteurs, calculateurs et aides à la conduite renchérit également certaines interventions. BCG estime qu'environ un tiers du parc européen sera équipé d'au moins un système Adas en 2030.
Ces technologies devraient réduire progressivement le nombre d'accidents, mais elles nécessitent parallèlement davantage d'opérations de diagnostic, de remplacement de composants et de calibrage.
La croissance en valeur annoncée par BCG doit toutefois être relativisée. Le cabinet estime que l'inflation, via la hausse du prix des pièces, des matériaux et de la main-d'œuvre, restera le principal contributeur à la progression du marché jusqu'en 2035. Avec un revers possible : devant l'augmentation de la facture, les automobilistes pourraient reporter davantage les opérations qui ne sont pas jugées urgentes.
Les MDD continuent de gagner du terrain
La pression sur le pouvoir d'achat devrait aussi continuer de remodeler l'offre. BCG estime que les marques de distributeur représentent désormais environ 20 % du marché EMEA et souligne leur progression au cours des cinq dernières années. Cette poussée constitue, selon le cabinet, une menace croissante pour les grands équipementiers de rang 1.
Une tendance particulièrement visible en France. Ces derniers mois, Exadis a lancé Prodex, avec des tarifs annoncés jusqu'à 40 % inférieurs à ceux des grandes marques, tandis qu'Alliance Automotive Group développe Fahren sur le segment "entry". De son côté, l'Agra continue d'étendre le périmètre de TecDrive. Autant d'initiatives qui montrent que les MDD ne se cantonnent plus aux seules pièces de grande vente.
BCG voit enfin monter d'autres rapports de force. Les flottes représenteraient 20 % du parc européen en 2035, contre 8 % en 2021, donnant davantage de poids aux grands gestionnaires dans l'orientation des flux vers les ateliers. Les assureurs devraient, eux aussi, renforcer leur influence, tandis que les plateformes numériques chercheront à rapprocher directement fournisseurs et réparateurs, au risque de contourner les schémas traditionnels de distribution.
À cette évolution s'ajoute celle de la donnée. Diagnostic à distance, maintenance prédictive, identification des pièces, prévision de la demande ou prise de rendez-vous : BCG accorde une place importante à l'intelligence artificielle dans le futur modèle de l'après-vente. Mais l'enjeu dépasse la seule technologie : c'est tout le modèle de croissance de l'après-vente qui évolue.
Vous devez activer le javacript et la gestion des cookies pour bénéficier de toutes les fonctionnalités.
Sur le même sujet